

 国企房地产开发房源安置成本控制工作指引.doc
原创
第1页 / 共6页
第2页 / 共6页
第3页 / 共6页
免费预览已结束 请下载后查看全文
还剩页可预览,
继续阅读
国企房地产开发房源安置成本控制工作指引.doc简介:
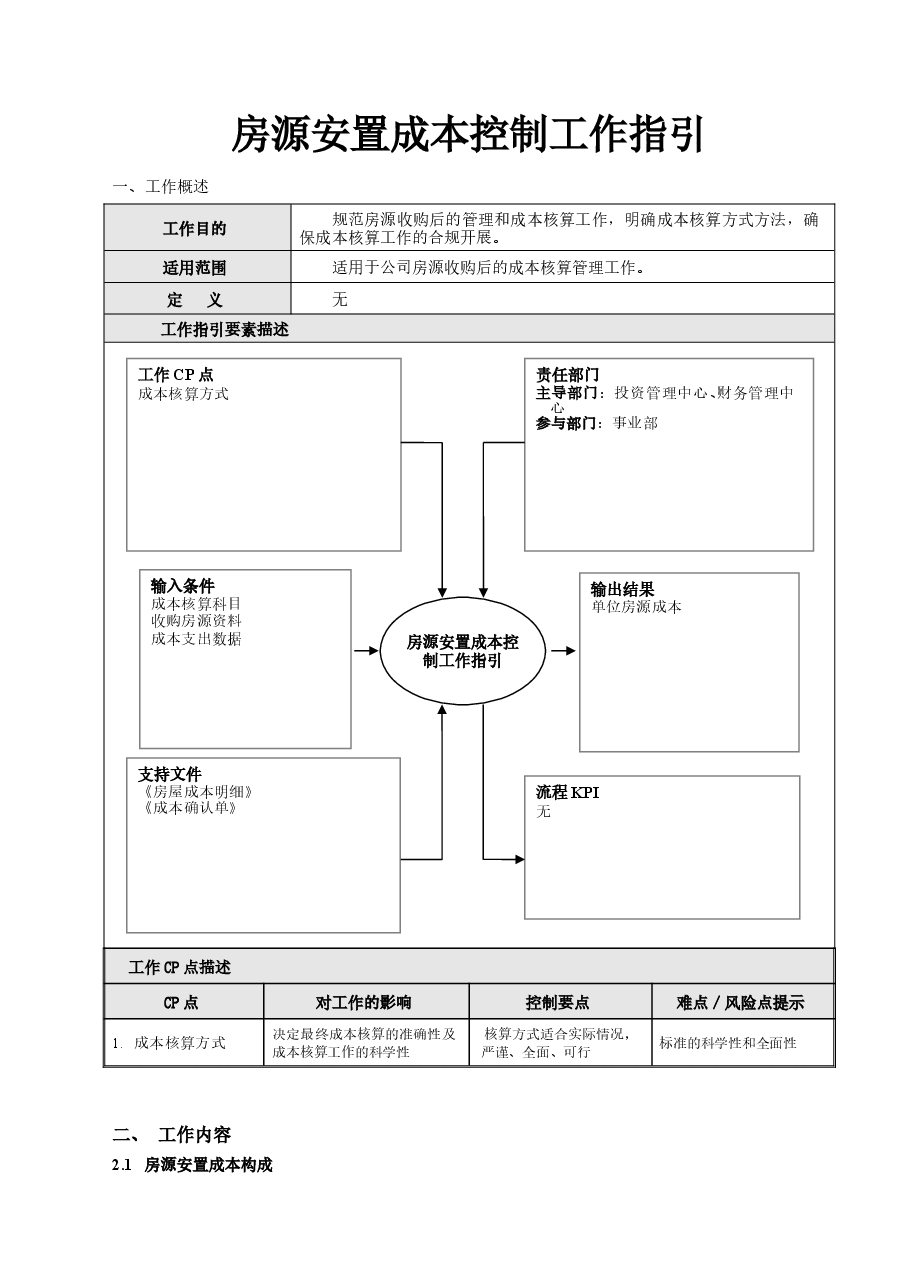
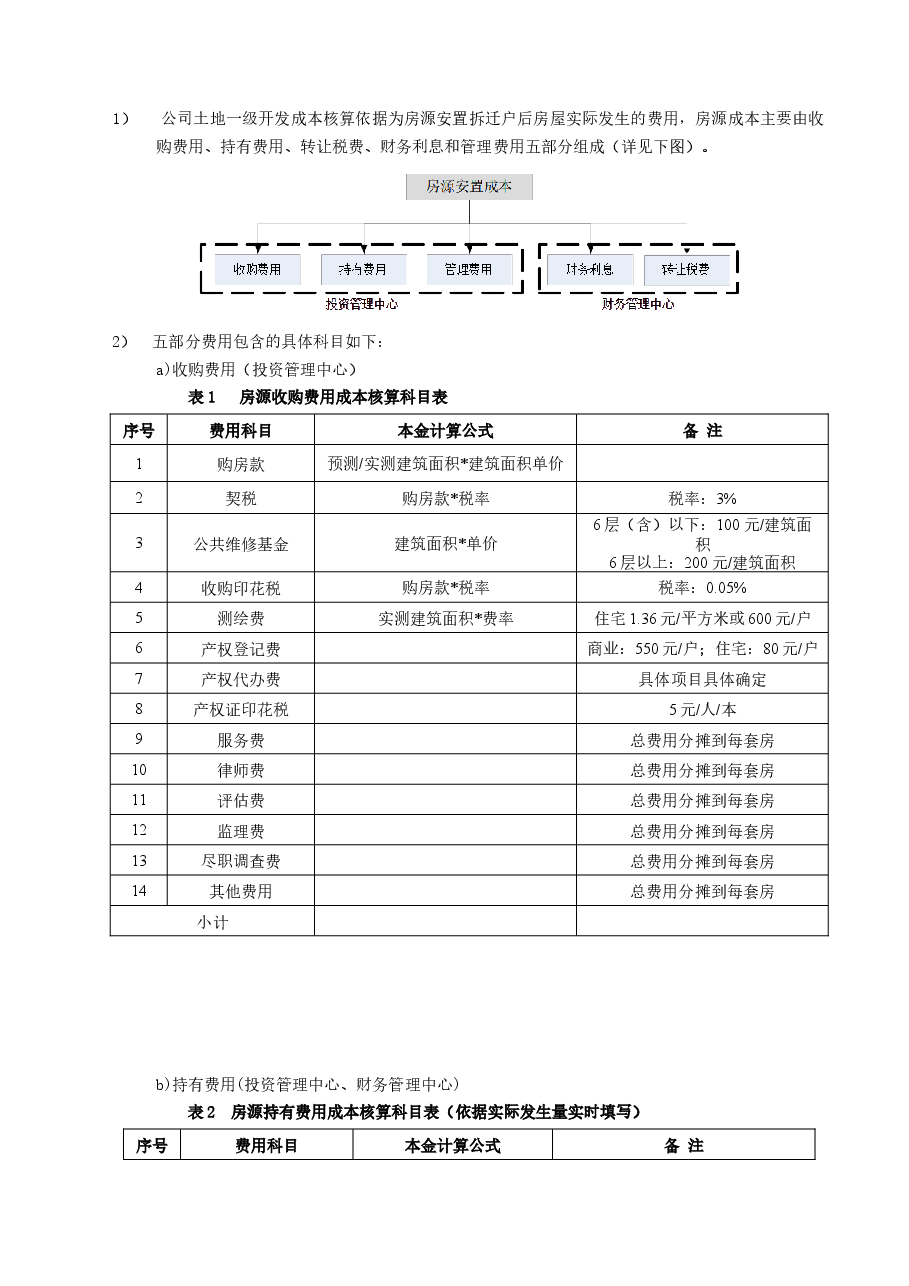
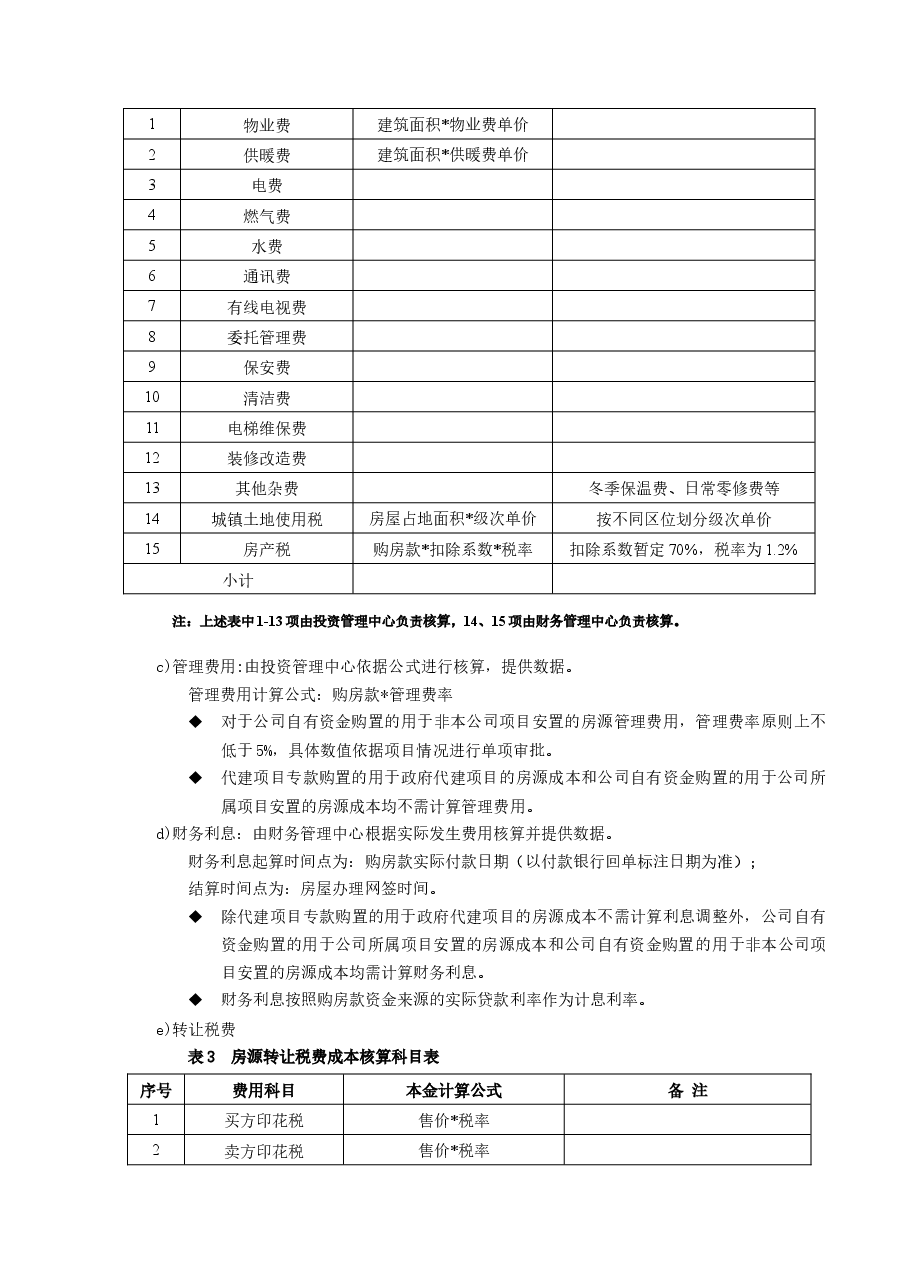
房源安置成本控制工作指引一、工作概述工作目的规范房源收购后的管理和成本核算工作,明确成本核算方式方法,确保成本核算工作的合规开展。适用范围适用于公司房源收购后的成本核算管理工作。定 义无工作指引要素描述 工作CP点描述CP点对工作的影响控制要点难点/风险点提示1.成本核算方式决定最终成本核算的准确性及成本核算工作的科学性核算方式适合实际情况,严谨、全面、可行标准的科学性和全面性二、 工作内容2.1 房源安置成本构成支持文件《房屋成本明细》《成本确认单》工作CP点成本核算方式责任部门主导部门:投资管理中心、财务管理中心参与部门:事业部流程KPI无输入条件成本核算科目收购房源资料成本支出数据输出结果单位房源成本房源安置成本控制工作指引1) 公司土地一级开发成本核算依据为房源安置拆迁户后房屋实际发生的费用,房源成本主要由收购费用、持有费用、转让税费、财务利息和管理费用五部分组成(详见下图)。2)五部分费用包含的具体科目如下:a)收购费用(投资管理中心)表1 房源收购费用成本核算科目表序号费用科目本金计算公式备注1购房款预测/实测建筑面积*建筑面积单价2契税购房款*税率税率:3%3公共维修基金建筑面积*单价6层(含)以下:100元/建筑面积6层以上:200元/建筑面积4收购印花税购房款*税率税率:0.05%5测绘费实测建筑面积*费率住宅1.36元/平方米
展开>>
下载声明:
1、本文档共6页,其中可免费阅读3页,下载后可查看全部内容。
2、本文档内容版权归属内容提供方;作者收益按普通下载或PLUS会员下载对应的结算规则计入内容提供方账户。如果您对本文有版权争议,可选择认领。
3、本文档由用户上传,本站不保证内容质量和数量令您满意,可能有诸多瑕疵,付费之前,请先通过免费阅读内容等途径仔细辨别内容交易风险。 如存在严重文不对题之情形,可联系本站下载客服投诉处理。
文档侵权举报电话:18182295159(无值守,支持微信) (电话支持时间:10:00-19:00)。
展开>>
 公安备案号:渝公网安备 50010802005089号